Совокупный объем ввода новых бизнес-центров в Москве по итогам III квартала на 52% превысил прошлогодний показатель в аналогичном периоде и концу года может стать рекордным за последние 12 лет. Об этом «Стройгазете» сообщили в пресс-службе консалтинговой компании IBC Real Estate.
По итогам III квартала 2026 года в Москве было введено в эксплуатацию 43 бизнес-центра совокупной офисной площадью 836 тыс. кв. метров, причем 84% объема нового строительства пришлись на качественные офисные объекты класса А. Индикатор вырос на 52% по сравнению с III кварталом 2025 года, когда было введено 25 офисных зданий с суммарной офисной площадью 550 тыс. кв. метров. Крупнейшими завершенными объектами в Москве на данный момент являются новая штаб-квартира Яндекса (111 тыс. кв. метров), STONE Савеловская (68 тыс. кв. метров) и БЦ Dubinin’ Sky (68 тыс. кв. метров).
По итогам 2026 года аналитики прогнозируют ввод в эксплуатацию 1,06 млн кв. метров офисов (+36% г/г), что станет рекордным значением с 2014 года, когда на столичном офисном рынке было введено 1,5 млн кв. метров. При этом высокая вероятность корректировки данного прогноза по причине возможного переноса планов по вводу в эксплуатацию ряда проектов сохраняется.
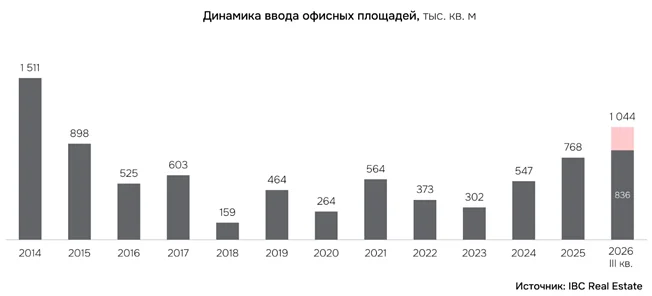
Фото: IBC Real Estate
Уровень вакантности продолжает расти, по итогам III квартала 2026 года общий показатель в целом по Москве зафиксировался на уровне 7,1% (+2,3 п.п. год к году). На фоне охлаждения деловой активности и общего замедления темпов экономического роста спрос на офисные помещения продолжает оставаться невысоким, а бизнес, занимая выжидательную позицию, находится в режиме экономии и сокращения расходов. Кроме того, в бизнес-центрах, которые, по прогнозам экспертов, будут введены в эксплуатацию до конца 2026 года, остаются нереализованными 43,7% офисных площадей, или 91 тыс. кв. метров – 52 тыс. кв. метров и 39 тыс. кв. метров представлены опциями в объектах класса А и B+ соответственно. Таким образом, ввод новых офисов может привести к дополнительному увеличению общего индикатора вакантности на 0,4 п.п. Итого, по результатам 2026 года доля свободных площадей в целом по Москве может вырасти до 7,8%.
На данный момент доля свободных площадей в офисах класса А составила 8,7% (+3,5 п.п. год к году). Стремительный рост показателя обусловлен тем, что на фоне высокой девелоперской активности в последние годы на вторичный рынок начали выходить большие объемы лотов от розничных инвесторов, которые приобрели офисные блоки и этажи не для собственного пользования. Свободное предложение, маркетируемое сегодня на аренду в объектах класса А, введенных в 2026 году, составляет 86 тыс. кв. метров, что ведет к росту вакантности по классу А на 1,2 п.п.
По офисам класса В+ доля свободных площадей зафиксировалась на уровне 6,5%, что на 2,1 п.п. выше год к году, при этом квартал к кварталу индикатор снизился на 0,3 п.п. По итогам 2026 года ожидается дальнейший рост показателя до 10% по офисам класса А и 7,3% по офисам класса В+.
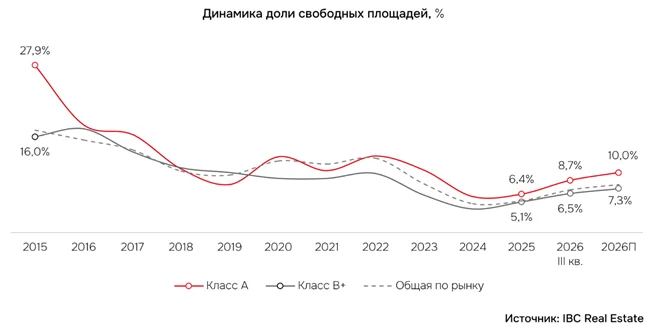
Фото: IBC Real Estate
Средневзвешенные запрашиваемые ставки аренды продолжают рост – показатель в целом по Москве по классам Prime, A, B+, B- к окончанию III квартала 2026 года достиг 33,2 тыс. рублей за кв. метр в год (без учета НДС, OPEX и КУ), увеличившись год к году на 11%. Рост средневзвешенного индикатора обусловлен выходом на вторичной рынок более дорогостоящих офисных блоков и этажей в недавно введенных бизнес–центрах и вымыванием с рынка бюджетных лотов.
Наибольший рост арендных ставок по сравнению с аналогичным периодом прошлого года зафиксирован в классе А – на 17% год к году до 36,3 тыс. рублей за кв. в год (без учета НДС, OPEX и КУ). Основным драйвером этого роста стали опции в недавно введенные объектах, где средневзвешенная запрашиваемая ставка аренды достигает 40,1 тыс. рублей за кв. метр в год (без учета НДС, OPEX и КУ). При этом в опциях сопоставимых бизнес-центров, где состояние помещений не менялось, ставки стагнируют или снижаются до 10%.
В целом по рынку Москвы рост запрашиваемых ставок также остановился, а по проектам с длительным сроком экспозиции и в опциях за пределами центральных районов начались снижения в среднем на 5-10%.
Член совета директоров, руководитель департамента по работе с офисными помещениями IBC Real Estate Екатерина Белова отметила, что темпы роста доли свободных площадей продолжают оставаться высокими — за квартал с начала года индикатор прирастал в среднем на 0,6 п.п. Ввиду снижения спроса объем освобождающихся блоков стабильно превосходит объемы поглощения. Дополнительное влияние на индикатор оказывает ввод в эксплуатацию новых бизнес-центров, где остаются нереализованные площади. Кроме этого, на вторичный рынок активно выходят блоки от розничных инвесторов, которые приобретали лоты на стадии строительства и проектирования. На фоне этих факторов ожидается, что доля свободных площадей продолжит расти и по итогам года в целом по Москве достигнет 7,8%.
Ранее «Стройгазета» сообщила, что только 8% бизнес-центров Москвы продаются у набережных Москвы-реки.