Средняя цена на номер в отелях двух столиц демонстрирует год к году разнонаправленную динамику: в Москве – снижение на 7% г/г, в Санкт-Петербурге – прирост на 6% г/г. Об этом «Стройгазете» сообщили в пресс-службе консалтинговой компании IBC Real Estate.
По данным Hotel Advisors в выборке IBC Real Estate, средняя цена номера в московских отелях по итогам девяти месяцев 2026 года снизилась на 7% год к году — до 10,2 тыс. рублей. В Санкт-Петербурге показатель, напротив, вырос на 6% и достиг 10,1 тыс. рублей.
В Москве снижение средней цены номера зафиксировано в четырех из шести ценовых сегментов. В верхнем пределе высокого, высоком и верхнем пределе среднеценового сегмента цены сократились на 8–9% год к году, то есть сильнее, чем в среднем по рынку. В среднеценовом сегменте падение составило 3%, а в люксовом цены остались на уровне прошлого года. Единственным сегментом с положительной динамикой стал экономичный: средняя цена номера выросла на 2%, что отражает стремление гостей экономить при выборе размещения.
В Санкт-Петербурге наиболее заметный рост также пришелся на экономичный сегмент — 13% год к году. Туристы чаще выбирают более доступные отели либо переходят в альтернативные форматы размещения с еще более низкими ценами. В остальных сегментах средняя цена номера увеличилась на 8% в среднеценовом, на 4% в люксовом, на 3% в высоком и на 1% в верхнем пределе высокого. Без изменений остался только верхний предел среднеценового сегмента.
С точки зрения загрузки, по данным Hotel Advisors в выборке IBC Real Estate, за январь-сентябрь 2026 года в Москве наблюдается снижение на 2 п.п. г/г – до 71%. Отрицательная динамика отмечена в большинстве сегментов, но наиболее существенное снижение – в люксовом (-10 п.п.). В других сегментах снижение составило от 1 до 4 п.п. Совокупное снижение тарифов и загрузки отразилось на выручке на доступный номер, за январь-сентябрь 2026 года она сократилась на 9% г/г – до 7,3 тыс. рублей.
В целом по рынку Санкт-Петербурга загрузка снизилась на 3 п.п. г/г – до 63%. По сравнению с аналогичным периодом прошлого года, 4 из 6 сегментов продемонстрировали отрицательную динамику: -7 п.п. экономичный, -4 п.п. среднеценовой, -2 п.п. высокий, -1 п.п. верхний предел высокого. Рост отмечен только в люксовом сегменте (+2 п.п. г/г). Сочетание низкого темпа роста тарифов и снижения загрузки отразилось на динамике выручки на доступный номер, за девять месяцев 2026 года показатель сократился на 2% г/г – до 6,4 тыс. рублей.
Ситуация на рынке гостиничных услуг в крупных городах России остается также неоднозначной. Во многих регионах тарифы на проживание достигли плато, и их дальнейший рост существенно ограничен и особенно это заметно на рынках двух столиц. При сохранении данной тенденции в перспективе, на гостиничном рынке формируются предпосылки для более выраженного снижения операционных показателей.
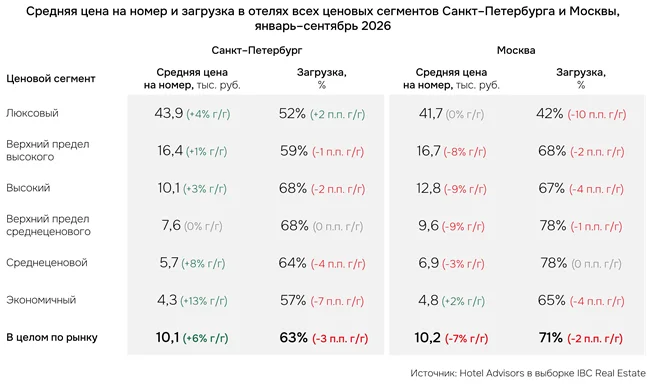
Фото: IBC Real Estate
Среди основных предпосылок к снижению операционных показателей аналитики выделяют несколько причин. Во-первых, это переток спроса в альтернативные форматы размещения (посуточная аренда квартир), которым все чаще отдают предпочтение туристы в условиях экономии. Востребованность этих форматов обусловлена более низкими ценами и гибкими условиями, однако в официальной статистике они не учитываются. По данным Росстат, за январь-август 2026 года спрос на квалифицированные средства размещения (численность размещенных лиц в средствах размещения) в Москве снизилась на 7% г/г, составив 8,8 млн человек, в Санкт-Петербурге на 2% г/г – до 4,7 млн человек.
Другим фактором, который является причиной снижения операционных показателей является сокращение въездного потока. Сохраняющиеся ограничения авиасообщения сдерживают въездной туризм: по данным Росстат, за январь-июнь 2026 года показатель в целом по России снизился на 11% г/г, составив 3,3 млн поездок. Именно иностранные гости традиционно формируют основу спроса на размещение в отелях более высокой категории (4-5 звезд).
Существенное влияние на операционные показатели также оказывает рост требований к качеству проживания. Часть российских туристов готова платить больше за проживание при условии получения уникального клиентского опыта, персонализированного сервиса и расширенной линейки дополнительных услуг. В ином случае спрос перераспределяется в пользу альтернативных форматов размещения (апартаменты, посуточная аренда квартир), что усиливает на рынке гостиничных услуг конкуренцию за спрос.
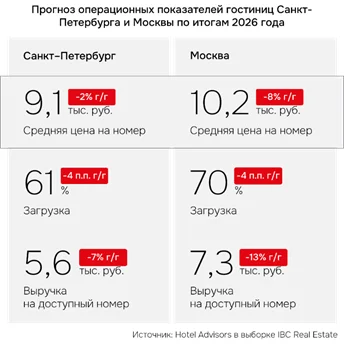
Фото: IBC Real Estate
Генеральный директор IBC Real Estate Алексей Ефимов отметил, что с начала года в большинстве локаций России фиксируется отрицательная динамика операционных показателей. Потенциал роста тарифов остается крайне ограниченным как в целом по стране, так и на рынках двух столиц. В условиях высокой конкуренции за гостя отельерам необходимо расширять пакетные предложения, а также делать акцент на разработке программ лояльности для разных целевых аудиторий. Это позволит не только привлечь гостя, но и создать предпосылки для повторных визитов.
Ранее «Стройгазета» сообщила, что половину нового предложения сервисных отелей формирует Западный Крым.